
-
- -TTC Land (SCR): Lợi nhuận công ty mẹ quý III tăng gấp 4 lần- thâu tóm thành công dự án Đảo Kim Quy
- -Bảo hiểm Bảo Minh (BMI): Phát hành hơn 15 triệu cổ phiếu trả cổ tức- lợi nhuận 9 tháng tăng nhẹ
03
NOV
Ngừng đốt tiền lãng phí: 7 bí mật quản trị dòng vốn để người làm công sở hữu tài sản tiền tỷ
Kỷ luật phân bổ thu nhập và thiết lập lớp phòng vệ tài chính
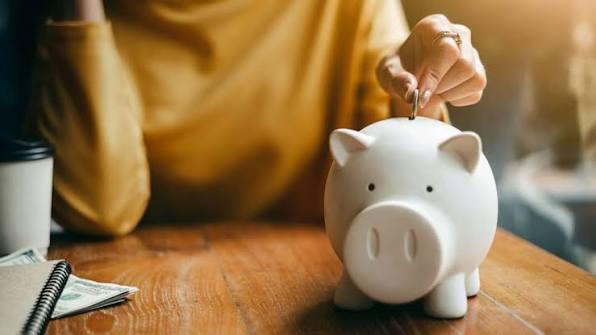
Tích lũy tối thiểu 10% thu nhập hàng tháng là bước đi nền tảng nhất trong hành trình xây dựng sự giàu có. Việc kiềm chế các khoản chi tiêu để không vượt quá 90% tổng mức thu nhập sẽ giúp khối lượng tiền nhàn rỗi tăng lên đều đặn. Để thực thi tốt nguyên tắc này, mỗi cá nhân cần thiết lập một bản kế hoạch ngân sách chi tiết, phân định rạch ròi giữa nhu cầu thiết yếu bắt buộc và những mong muốn nhất thời. Việc lên dự toán chi tiêu khoa học hoạt động giống như một ngọn đèn soi sáng các lỗ hổng tài chính, giúp người lao động kiểm soát tốt dòng tiền và loại bỏ hoàn toàn những khoản mua sắm lãng phí.
Cùng với việc duy trì thói quen tích lũy, bảo vệ thành quả tài chính là nguyên tắc sống còn. Trước khi đưa dòng vốn vào bất kỳ kênh đầu tư hay cho vay nào, việc đánh giá kỹ lưỡng năng lực tài chính và uy tín của đối tác là yêu cầu bắt buộc để tránh tình trạng thất thoát. Việc giữ chặt nguồn vốn, kiên quyết từ chối các quyết định mạo hiểm rủi ro cao sẽ đảm bảo sự an toàn cho toàn bộ tài sản đã dày công xây dựng. Bên cạnh đó, một phần của dòng tiền tích lũy cần được phân bổ cho các kế hoạch dài hạn như quỹ hưu trí. Sự chuẩn bị kỹ lưỡng về mặt kinh tế cho giai đoạn tuổi già sẽ tạo ra một tấm khiên bảo vệ vững chắc khi năng lực lao động suy giảm, tránh tạo ra áp lực tài chính lên những người thân trong gia đình.
Tối ưu hóa khả năng sinh lời và nâng tầm giá trị cá nhân
Sự thịnh vượng thực sự không chỉ đo đếm bằng số tiền cất giữ trong tài khoản, mà được quyết định bởi khả năng làm cho tiền không ngừng sinh sôi. Khi đã xây dựng được nguồn vốn nhàn rỗi dồi dào, bước tiếp theo là đưa dòng tiền vào các kênh sinh lời hiệu quả để tạo ra nguồn thu nhập thụ động. Trong quá trình gia tăng tài sản, việc hướng tới sở hữu một bất động sản làm nơi an cư là cột mốc đặc biệt quan trọng. Có một ngôi nhà thuộc sở hữu cá nhân không chỉ mang lại sự ổn định về mặt tâm lý mà còn giúp cắt giảm triệt để chi phí thuê mướn hàng tháng. Toàn bộ phần tiền dôi dư từ việc không phải trả tiền thuê nhà sẽ tiếp tục được xoay vòng để tạo ra các giá trị thặng dư mới.
Nền tảng cốt lõi để duy trì và bứt phá quy mô tài sản chính là việc liên tục nâng cao năng lực tạo ra thu nhập chủ động. Thị trường kinh tế và các ngành nghề luôn có sự vận động và cập nhật kiến thức mới mỗi ngày. Việc chủ động học hỏi, tham vấn ý kiến chuyên gia và trau dồi các kỹ năng chuyên môn là giải pháp hiệu quả nhất để thoát khỏi tình trạng trì trệ tài chính. Khi giá trị tri thức và năng lực thực thi của một cá nhân được nâng tầm, định giá của họ trên thị trường lao động sẽ tăng lên. Kéo theo đó, dòng tiền thu nhập chủ động sẽ tự động gia tăng, tạo ra lực đẩy mạnh mẽ để rút ngắn thời gian chạm đến các mục tiêu tự do tài chính.
-
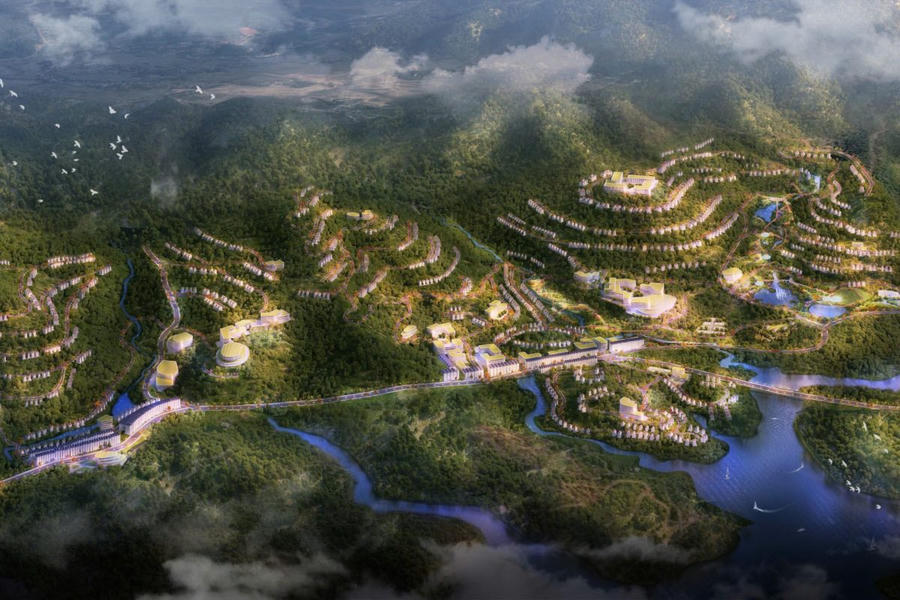
- -Phú Thọ chuyển đổi gần 49 ha rừng làm Khu đô thị sinh thái Phú Minh
- -VPBank tiên phong đưa Visa Infinite Privilege về Việt Nam- nâng chuẩn trải nghiệm cho khách hàng siêu giàu
03
NOV
Ngừng đốt tiền lãng phí: 7 bí mật quản trị dòng vốn để người làm công sở hữu tài sản tiền tỷ
Kỷ luật phân bổ thu nhập và thiết lập lớp phòng vệ tài chính
Tích lũy tối thiểu 10% thu nhập hàng tháng là bước đi nền tảng nhất trong hành trình xây dựng sự giàu có. Việc kiềm chế các khoản chi tiêu để không vượt quá 90% tổng mức thu nhập sẽ giúp khối lượng tiền nhàn rỗi tăng lên đều đặn. Để thực thi tốt nguyên tắc này, mỗi cá nhân cần thiết lập một bản kế hoạch ngân sách chi tiết, phân định rạch ròi giữa nhu cầu thiết yếu bắt buộc và những mong muốn nhất thời. Việc lên dự toán chi tiêu khoa học hoạt động giống như một ngọn đèn soi sáng các lỗ hổng tài chính, giúp người lao động kiểm soát tốt dòng tiền và loại bỏ hoàn toàn những khoản mua sắm lãng phí.
Cùng với việc duy trì thói quen tích lũy, bảo vệ thành quả tài chính là nguyên tắc sống còn. Trước khi đưa dòng vốn vào bất kỳ kênh đầu tư hay cho vay nào, việc đánh giá kỹ lưỡng năng lực tài chính và uy tín của đối tác là yêu cầu bắt buộc để tránh tình trạng thất thoát. Việc giữ chặt nguồn vốn, kiên quyết từ chối các quyết định mạo hiểm rủi ro cao sẽ đảm bảo sự an toàn cho toàn bộ tài sản đã dày công xây dựng. Bên cạnh đó, một phần của dòng tiền tích lũy cần được phân bổ cho các kế hoạch dài hạn như quỹ hưu trí. Sự chuẩn bị kỹ lưỡng về mặt kinh tế cho giai đoạn tuổi già sẽ tạo ra một tấm khiên bảo vệ vững chắc khi năng lực lao động suy giảm, tránh tạo ra áp lực tài chính lên những người thân trong gia đình.
Tối ưu hóa khả năng sinh lời và nâng tầm giá trị cá nhân
Sự thịnh vượng thực sự không chỉ đo đếm bằng số tiền cất giữ trong tài khoản, mà được quyết định bởi khả năng làm cho tiền không ngừng sinh sôi. Khi đã xây dựng được nguồn vốn nhàn rỗi dồi dào, bước tiếp theo là đưa dòng tiền vào các kênh sinh lời hiệu quả để tạo ra nguồn thu nhập thụ động. Trong quá trình gia tăng tài sản, việc hướng tới sở hữu một bất động sản làm nơi an cư là cột mốc đặc biệt quan trọng. Có một ngôi nhà thuộc sở hữu cá nhân không chỉ mang lại sự ổn định về mặt tâm lý mà còn giúp cắt giảm triệt để chi phí thuê mướn hàng tháng. Toàn bộ phần tiền dôi dư từ việc không phải trả tiền thuê nhà sẽ tiếp tục được xoay vòng để tạo ra các giá trị thặng dư mới.
Nền tảng cốt lõi để duy trì và bứt phá quy mô tài sản chính là việc liên tục nâng cao năng lực tạo ra thu nhập chủ động. Thị trường kinh tế và các ngành nghề luôn có sự vận động và cập nhật kiến thức mới mỗi ngày. Việc chủ động học hỏi, tham vấn ý kiến chuyên gia và trau dồi các kỹ năng chuyên môn là giải pháp hiệu quả nhất để thoát khỏi tình trạng trì trệ tài chính. Khi giá trị tri thức và năng lực thực thi của một cá nhân được nâng tầm, định giá của họ trên thị trường lao động sẽ tăng lên. Kéo theo đó, dòng tiền thu nhập chủ động sẽ tự động gia tăng, tạo ra lực đẩy mạnh mẽ để rút ngắn thời gian chạm đến các mục tiêu tự do tài chính.
-
- -Giá bạc ngày 3/11: Bạc thế giới chịu áp lực bán mạnh- bạc trong nước giảm nhẹ
- -Ngừng đốt tiền lãng phí: 7 bí mật quản trị dòng vốn để người làm công sở hữu tài sản tiền tỷ
03
NOV
Ngừng đốt tiền lãng phí: 7 bí mật quản trị dòng vốn để người làm công sở hữu tài sản tiền tỷ
Kỷ luật phân bổ thu nhập và thiết lập lớp phòng vệ tài chính
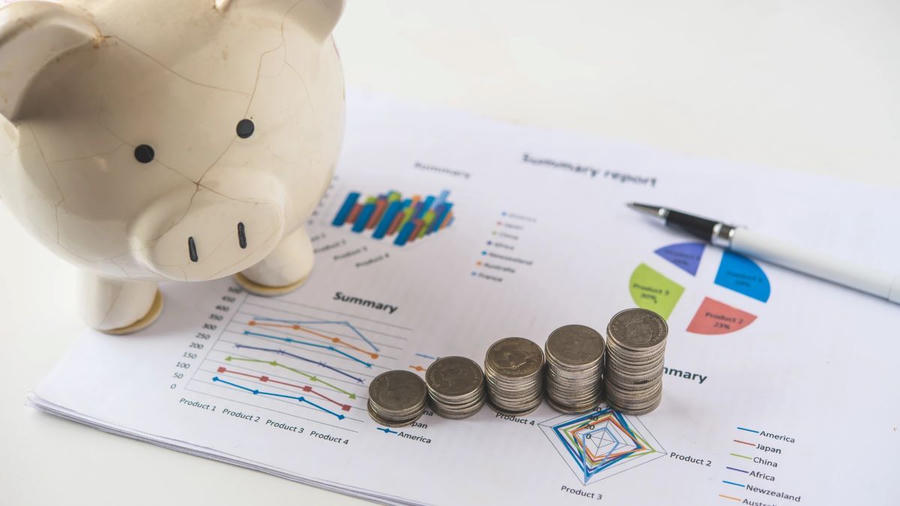
Tích lũy tối thiểu 10% thu nhập hàng tháng là bước đi nền tảng nhất trong hành trình xây dựng sự giàu có. Việc kiềm chế các khoản chi tiêu để không vượt quá 90% tổng mức thu nhập sẽ giúp khối lượng tiền nhàn rỗi tăng lên đều đặn. Để thực thi tốt nguyên tắc này, mỗi cá nhân cần thiết lập một bản kế hoạch ngân sách chi tiết, phân định rạch ròi giữa nhu cầu thiết yếu bắt buộc và những mong muốn nhất thời. Việc lên dự toán chi tiêu khoa học hoạt động giống như một ngọn đèn soi sáng các lỗ hổng tài chính, giúp người lao động kiểm soát tốt dòng tiền và loại bỏ hoàn toàn những khoản mua sắm lãng phí.
Cùng với việc duy trì thói quen tích lũy, bảo vệ thành quả tài chính là nguyên tắc sống còn. Trước khi đưa dòng vốn vào bất kỳ kênh đầu tư hay cho vay nào, việc đánh giá kỹ lưỡng năng lực tài chính và uy tín của đối tác là yêu cầu bắt buộc để tránh tình trạng thất thoát. Việc giữ chặt nguồn vốn, kiên quyết từ chối các quyết định mạo hiểm rủi ro cao sẽ đảm bảo sự an toàn cho toàn bộ tài sản đã dày công xây dựng. Bên cạnh đó, một phần của dòng tiền tích lũy cần được phân bổ cho các kế hoạch dài hạn như quỹ hưu trí. Sự chuẩn bị kỹ lưỡng về mặt kinh tế cho giai đoạn tuổi già sẽ tạo ra một tấm khiên bảo vệ vững chắc khi năng lực lao động suy giảm, tránh tạo ra áp lực tài chính lên những người thân trong gia đình.
Tối ưu hóa khả năng sinh lời và nâng tầm giá trị cá nhân
Sự thịnh vượng thực sự không chỉ đo đếm bằng số tiền cất giữ trong tài khoản, mà được quyết định bởi khả năng làm cho tiền không ngừng sinh sôi. Khi đã xây dựng được nguồn vốn nhàn rỗi dồi dào, bước tiếp theo là đưa dòng tiền vào các kênh sinh lời hiệu quả để tạo ra nguồn thu nhập thụ động. Trong quá trình gia tăng tài sản, việc hướng tới sở hữu một bất động sản làm nơi an cư là cột mốc đặc biệt quan trọng. Có một ngôi nhà thuộc sở hữu cá nhân không chỉ mang lại sự ổn định về mặt tâm lý mà còn giúp cắt giảm triệt để chi phí thuê mướn hàng tháng. Toàn bộ phần tiền dôi dư từ việc không phải trả tiền thuê nhà sẽ tiếp tục được xoay vòng để tạo ra các giá trị thặng dư mới.
Nền tảng cốt lõi để duy trì và bứt phá quy mô tài sản chính là việc liên tục nâng cao năng lực tạo ra thu nhập chủ động. Thị trường kinh tế và các ngành nghề luôn có sự vận động và cập nhật kiến thức mới mỗi ngày. Việc chủ động học hỏi, tham vấn ý kiến chuyên gia và trau dồi các kỹ năng chuyên môn là giải pháp hiệu quả nhất để thoát khỏi tình trạng trì trệ tài chính. Khi giá trị tri thức và năng lực thực thi của một cá nhân được nâng tầm, định giá của họ trên thị trường lao động sẽ tăng lên. Kéo theo đó, dòng tiền thu nhập chủ động sẽ tự động gia tăng, tạo ra lực đẩy mạnh mẽ để rút ngắn thời gian chạm đến các mục tiêu tự do tài chính.
-
- -VPBank và AIA giới thiệu Tinh Hoa Thịnh Vượng- sản phẩm bảo hiểm kết hợp bảo vệ và đầu tư dành cho khách hàng cao cấp
- -VPBank và AIA giới thiệu Tinh Hoa Thịnh Vượng- sản phẩm bảo hiểm kết hợp bảo vệ và đầu tư dành cho khách hàng cao cấp
03
NOV
Ngừng đốt tiền lãng phí: 7 bí mật quản trị dòng vốn để người làm công sở hữu tài sản tiền tỷ
Kỷ luật phân bổ thu nhập và thiết lập lớp phòng vệ tài chính
Tích lũy tối thiểu 10% thu nhập hàng tháng là bước đi nền tảng nhất trong hành trình xây dựng sự giàu có. Việc kiềm chế các khoản chi tiêu để không vượt quá 90% tổng mức thu nhập sẽ giúp khối lượng tiền nhàn rỗi tăng lên đều đặn. Để thực thi tốt nguyên tắc này, mỗi cá nhân cần thiết lập một bản kế hoạch ngân sách chi tiết, phân định rạch ròi giữa nhu cầu thiết yếu bắt buộc và những mong muốn nhất thời. Việc lên dự toán chi tiêu khoa học hoạt động giống như một ngọn đèn soi sáng các lỗ hổng tài chính, giúp người lao động kiểm soát tốt dòng tiền và loại bỏ hoàn toàn những khoản mua sắm lãng phí.
Cùng với việc duy trì thói quen tích lũy, bảo vệ thành quả tài chính là nguyên tắc sống còn. Trước khi đưa dòng vốn vào bất kỳ kênh đầu tư hay cho vay nào, việc đánh giá kỹ lưỡng năng lực tài chính và uy tín của đối tác là yêu cầu bắt buộc để tránh tình trạng thất thoát. Việc giữ chặt nguồn vốn, kiên quyết từ chối các quyết định mạo hiểm rủi ro cao sẽ đảm bảo sự an toàn cho toàn bộ tài sản đã dày công xây dựng. Bên cạnh đó, một phần của dòng tiền tích lũy cần được phân bổ cho các kế hoạch dài hạn như quỹ hưu trí. Sự chuẩn bị kỹ lưỡng về mặt kinh tế cho giai đoạn tuổi già sẽ tạo ra một tấm khiên bảo vệ vững chắc khi năng lực lao động suy giảm, tránh tạo ra áp lực tài chính lên những người thân trong gia đình.
Tối ưu hóa khả năng sinh lời và nâng tầm giá trị cá nhân
Sự thịnh vượng thực sự không chỉ đo đếm bằng số tiền cất giữ trong tài khoản, mà được quyết định bởi khả năng làm cho tiền không ngừng sinh sôi. Khi đã xây dựng được nguồn vốn nhàn rỗi dồi dào, bước tiếp theo là đưa dòng tiền vào các kênh sinh lời hiệu quả để tạo ra nguồn thu nhập thụ động. Trong quá trình gia tăng tài sản, việc hướng tới sở hữu một bất động sản làm nơi an cư là cột mốc đặc biệt quan trọng. Có một ngôi nhà thuộc sở hữu cá nhân không chỉ mang lại sự ổn định về mặt tâm lý mà còn giúp cắt giảm triệt để chi phí thuê mướn hàng tháng. Toàn bộ phần tiền dôi dư từ việc không phải trả tiền thuê nhà sẽ tiếp tục được xoay vòng để tạo ra các giá trị thặng dư mới.
Nền tảng cốt lõi để duy trì và bứt phá quy mô tài sản chính là việc liên tục nâng cao năng lực tạo ra thu nhập chủ động. Thị trường kinh tế và các ngành nghề luôn có sự vận động và cập nhật kiến thức mới mỗi ngày. Việc chủ động học hỏi, tham vấn ý kiến chuyên gia và trau dồi các kỹ năng chuyên môn là giải pháp hiệu quả nhất để thoát khỏi tình trạng trì trệ tài chính. Khi giá trị tri thức và năng lực thực thi của một cá nhân được nâng tầm, định giá của họ trên thị trường lao động sẽ tăng lên. Kéo theo đó, dòng tiền thu nhập chủ động sẽ tự động gia tăng, tạo ra lực đẩy mạnh mẽ để rút ngắn thời gian chạm đến các mục tiêu tự do tài chính.
-
- -Những chính sách kinh tế mới có hiệu lực từ tháng 11/2026
- -Bluemarq Group (DXG): Tiền khách hàng trả trước vượt 9.100 tỷ đồng- củng cố nguồn thu dài hạn
03
NOV
Ngừng đốt tiền lãng phí: 7 bí mật quản trị dòng vốn để người làm công sở hữu tài sản tiền tỷ
Kỷ luật phân bổ thu nhập và thiết lập lớp phòng vệ tài chính
Tích lũy tối thiểu 10% thu nhập hàng tháng là bước đi nền tảng nhất trong hành trình xây dựng sự giàu có. Việc kiềm chế các khoản chi tiêu để không vượt quá 90% tổng mức thu nhập sẽ giúp khối lượng tiền nhàn rỗi tăng lên đều đặn. Để thực thi tốt nguyên tắc này, mỗi cá nhân cần thiết lập một bản kế hoạch ngân sách chi tiết, phân định rạch ròi giữa nhu cầu thiết yếu bắt buộc và những mong muốn nhất thời. Việc lên dự toán chi tiêu khoa học hoạt động giống như một ngọn đèn soi sáng các lỗ hổng tài chính, giúp người lao động kiểm soát tốt dòng tiền và loại bỏ hoàn toàn những khoản mua sắm lãng phí.
Cùng với việc duy trì thói quen tích lũy, bảo vệ thành quả tài chính là nguyên tắc sống còn. Trước khi đưa dòng vốn vào bất kỳ kênh đầu tư hay cho vay nào, việc đánh giá kỹ lưỡng năng lực tài chính và uy tín của đối tác là yêu cầu bắt buộc để tránh tình trạng thất thoát. Việc giữ chặt nguồn vốn, kiên quyết từ chối các quyết định mạo hiểm rủi ro cao sẽ đảm bảo sự an toàn cho toàn bộ tài sản đã dày công xây dựng. Bên cạnh đó, một phần của dòng tiền tích lũy cần được phân bổ cho các kế hoạch dài hạn như quỹ hưu trí. Sự chuẩn bị kỹ lưỡng về mặt kinh tế cho giai đoạn tuổi già sẽ tạo ra một tấm khiên bảo vệ vững chắc khi năng lực lao động suy giảm, tránh tạo ra áp lực tài chính lên những người thân trong gia đình.
Tối ưu hóa khả năng sinh lời và nâng tầm giá trị cá nhân
Sự thịnh vượng thực sự không chỉ đo đếm bằng số tiền cất giữ trong tài khoản, mà được quyết định bởi khả năng làm cho tiền không ngừng sinh sôi. Khi đã xây dựng được nguồn vốn nhàn rỗi dồi dào, bước tiếp theo là đưa dòng tiền vào các kênh sinh lời hiệu quả để tạo ra nguồn thu nhập thụ động. Trong quá trình gia tăng tài sản, việc hướng tới sở hữu một bất động sản làm nơi an cư là cột mốc đặc biệt quan trọng. Có một ngôi nhà thuộc sở hữu cá nhân không chỉ mang lại sự ổn định về mặt tâm lý mà còn giúp cắt giảm triệt để chi phí thuê mướn hàng tháng. Toàn bộ phần tiền dôi dư từ việc không phải trả tiền thuê nhà sẽ tiếp tục được xoay vòng để tạo ra các giá trị thặng dư mới.
Nền tảng cốt lõi để duy trì và bứt phá quy mô tài sản chính là việc liên tục nâng cao năng lực tạo ra thu nhập chủ động. Thị trường kinh tế và các ngành nghề luôn có sự vận động và cập nhật kiến thức mới mỗi ngày. Việc chủ động học hỏi, tham vấn ý kiến chuyên gia và trau dồi các kỹ năng chuyên môn là giải pháp hiệu quả nhất để thoát khỏi tình trạng trì trệ tài chính. Khi giá trị tri thức và năng lực thực thi của một cá nhân được nâng tầm, định giá của họ trên thị trường lao động sẽ tăng lên. Kéo theo đó, dòng tiền thu nhập chủ động sẽ tự động gia tăng, tạo ra lực đẩy mạnh mẽ để rút ngắn thời gian chạm đến các mục tiêu tự do tài chính.
-
- -Nữ đại gia xăng dầu Chu Thị Thành bị đề nghị mức án đến 18 năm tù
- -Techcombank (TCB): Bổ nhiệm tân Phó Tổng Giám đốc- lợi nhuận quý III cao nhất lịch sử hoạt động
03
NOV
Ngừng đốt tiền lãng phí: 7 bí mật quản trị dòng vốn để người làm công sở hữu tài sản tiền tỷ
Kỷ luật phân bổ thu nhập và thiết lập lớp phòng vệ tài chính
Tích lũy tối thiểu 10% thu nhập hàng tháng là bước đi nền tảng nhất trong hành trình xây dựng sự giàu có. Việc kiềm chế các khoản chi tiêu để không vượt quá 90% tổng mức thu nhập sẽ giúp khối lượng tiền nhàn rỗi tăng lên đều đặn. Để thực thi tốt nguyên tắc này, mỗi cá nhân cần thiết lập một bản kế hoạch ngân sách chi tiết, phân định rạch ròi giữa nhu cầu thiết yếu bắt buộc và những mong muốn nhất thời. Việc lên dự toán chi tiêu khoa học hoạt động giống như một ngọn đèn soi sáng các lỗ hổng tài chính, giúp người lao động kiểm soát tốt dòng tiền và loại bỏ hoàn toàn những khoản mua sắm lãng phí.
Cùng với việc duy trì thói quen tích lũy, bảo vệ thành quả tài chính là nguyên tắc sống còn. Trước khi đưa dòng vốn vào bất kỳ kênh đầu tư hay cho vay nào, việc đánh giá kỹ lưỡng năng lực tài chính và uy tín của đối tác là yêu cầu bắt buộc để tránh tình trạng thất thoát. Việc giữ chặt nguồn vốn, kiên quyết từ chối các quyết định mạo hiểm rủi ro cao sẽ đảm bảo sự an toàn cho toàn bộ tài sản đã dày công xây dựng. Bên cạnh đó, một phần của dòng tiền tích lũy cần được phân bổ cho các kế hoạch dài hạn như quỹ hưu trí. Sự chuẩn bị kỹ lưỡng về mặt kinh tế cho giai đoạn tuổi già sẽ tạo ra một tấm khiên bảo vệ vững chắc khi năng lực lao động suy giảm, tránh tạo ra áp lực tài chính lên những người thân trong gia đình.
Tối ưu hóa khả năng sinh lời và nâng tầm giá trị cá nhân
Sự thịnh vượng thực sự không chỉ đo đếm bằng số tiền cất giữ trong tài khoản, mà được quyết định bởi khả năng làm cho tiền không ngừng sinh sôi. Khi đã xây dựng được nguồn vốn nhàn rỗi dồi dào, bước tiếp theo là đưa dòng tiền vào các kênh sinh lời hiệu quả để tạo ra nguồn thu nhập thụ động. Trong quá trình gia tăng tài sản, việc hướng tới sở hữu một bất động sản làm nơi an cư là cột mốc đặc biệt quan trọng. Có một ngôi nhà thuộc sở hữu cá nhân không chỉ mang lại sự ổn định về mặt tâm lý mà còn giúp cắt giảm triệt để chi phí thuê mướn hàng tháng. Toàn bộ phần tiền dôi dư từ việc không phải trả tiền thuê nhà sẽ tiếp tục được xoay vòng để tạo ra các giá trị thặng dư mới.
Nền tảng cốt lõi để duy trì và bứt phá quy mô tài sản chính là việc liên tục nâng cao năng lực tạo ra thu nhập chủ động. Thị trường kinh tế và các ngành nghề luôn có sự vận động và cập nhật kiến thức mới mỗi ngày. Việc chủ động học hỏi, tham vấn ý kiến chuyên gia và trau dồi các kỹ năng chuyên môn là giải pháp hiệu quả nhất để thoát khỏi tình trạng trì trệ tài chính. Khi giá trị tri thức và năng lực thực thi của một cá nhân được nâng tầm, định giá của họ trên thị trường lao động sẽ tăng lên. Kéo theo đó, dòng tiền thu nhập chủ động sẽ tự động gia tăng, tạo ra lực đẩy mạnh mẽ để rút ngắn thời gian chạm đến các mục tiêu tự do tài chính.
-
- -Chứng khoán Agribank (AGR) thay tướng- cựu Tổng Giám đốc VIX chính thức tiếp quản ghế nóng điều hành
- -Hải quan cảnh báo các sản phẩm có nguy cơ bị điều tra áp dụng biện pháp phòng vệ thương mại- gian lận xuất xứ và chuyển tải bất hợp pháp
03
NOV
Ngừng đốt tiền lãng phí: 7 bí mật quản trị dòng vốn để người làm công sở hữu tài sản tiền tỷ
Kỷ luật phân bổ thu nhập và thiết lập lớp phòng vệ tài chính
Tích lũy tối thiểu 10% thu nhập hàng tháng là bước đi nền tảng nhất trong hành trình xây dựng sự giàu có. Việc kiềm chế các khoản chi tiêu để không vượt quá 90% tổng mức thu nhập sẽ giúp khối lượng tiền nhàn rỗi tăng lên đều đặn. Để thực thi tốt nguyên tắc này, mỗi cá nhân cần thiết lập một bản kế hoạch ngân sách chi tiết, phân định rạch ròi giữa nhu cầu thiết yếu bắt buộc và những mong muốn nhất thời. Việc lên dự toán chi tiêu khoa học hoạt động giống như một ngọn đèn soi sáng các lỗ hổng tài chính, giúp người lao động kiểm soát tốt dòng tiền và loại bỏ hoàn toàn những khoản mua sắm lãng phí.
Cùng với việc duy trì thói quen tích lũy, bảo vệ thành quả tài chính là nguyên tắc sống còn. Trước khi đưa dòng vốn vào bất kỳ kênh đầu tư hay cho vay nào, việc đánh giá kỹ lưỡng năng lực tài chính và uy tín của đối tác là yêu cầu bắt buộc để tránh tình trạng thất thoát. Việc giữ chặt nguồn vốn, kiên quyết từ chối các quyết định mạo hiểm rủi ro cao sẽ đảm bảo sự an toàn cho toàn bộ tài sản đã dày công xây dựng. Bên cạnh đó, một phần của dòng tiền tích lũy cần được phân bổ cho các kế hoạch dài hạn như quỹ hưu trí. Sự chuẩn bị kỹ lưỡng về mặt kinh tế cho giai đoạn tuổi già sẽ tạo ra một tấm khiên bảo vệ vững chắc khi năng lực lao động suy giảm, tránh tạo ra áp lực tài chính lên những người thân trong gia đình.
Tối ưu hóa khả năng sinh lời và nâng tầm giá trị cá nhân
Sự thịnh vượng thực sự không chỉ đo đếm bằng số tiền cất giữ trong tài khoản, mà được quyết định bởi khả năng làm cho tiền không ngừng sinh sôi. Khi đã xây dựng được nguồn vốn nhàn rỗi dồi dào, bước tiếp theo là đưa dòng tiền vào các kênh sinh lời hiệu quả để tạo ra nguồn thu nhập thụ động. Trong quá trình gia tăng tài sản, việc hướng tới sở hữu một bất động sản làm nơi an cư là cột mốc đặc biệt quan trọng. Có một ngôi nhà thuộc sở hữu cá nhân không chỉ mang lại sự ổn định về mặt tâm lý mà còn giúp cắt giảm triệt để chi phí thuê mướn hàng tháng. Toàn bộ phần tiền dôi dư từ việc không phải trả tiền thuê nhà sẽ tiếp tục được xoay vòng để tạo ra các giá trị thặng dư mới.
Nền tảng cốt lõi để duy trì và bứt phá quy mô tài sản chính là việc liên tục nâng cao năng lực tạo ra thu nhập chủ động. Thị trường kinh tế và các ngành nghề luôn có sự vận động và cập nhật kiến thức mới mỗi ngày. Việc chủ động học hỏi, tham vấn ý kiến chuyên gia và trau dồi các kỹ năng chuyên môn là giải pháp hiệu quả nhất để thoát khỏi tình trạng trì trệ tài chính. Khi giá trị tri thức và năng lực thực thi của một cá nhân được nâng tầm, định giá của họ trên thị trường lao động sẽ tăng lên. Kéo theo đó, dòng tiền thu nhập chủ động sẽ tự động gia tăng, tạo ra lực đẩy mạnh mẽ để rút ngắn thời gian chạm đến các mục tiêu tự do tài chính.